焦點新聞

 郭紋雅
 Sep 16 2026
 8
(圖/ 中華超傳媒 AI圖片)
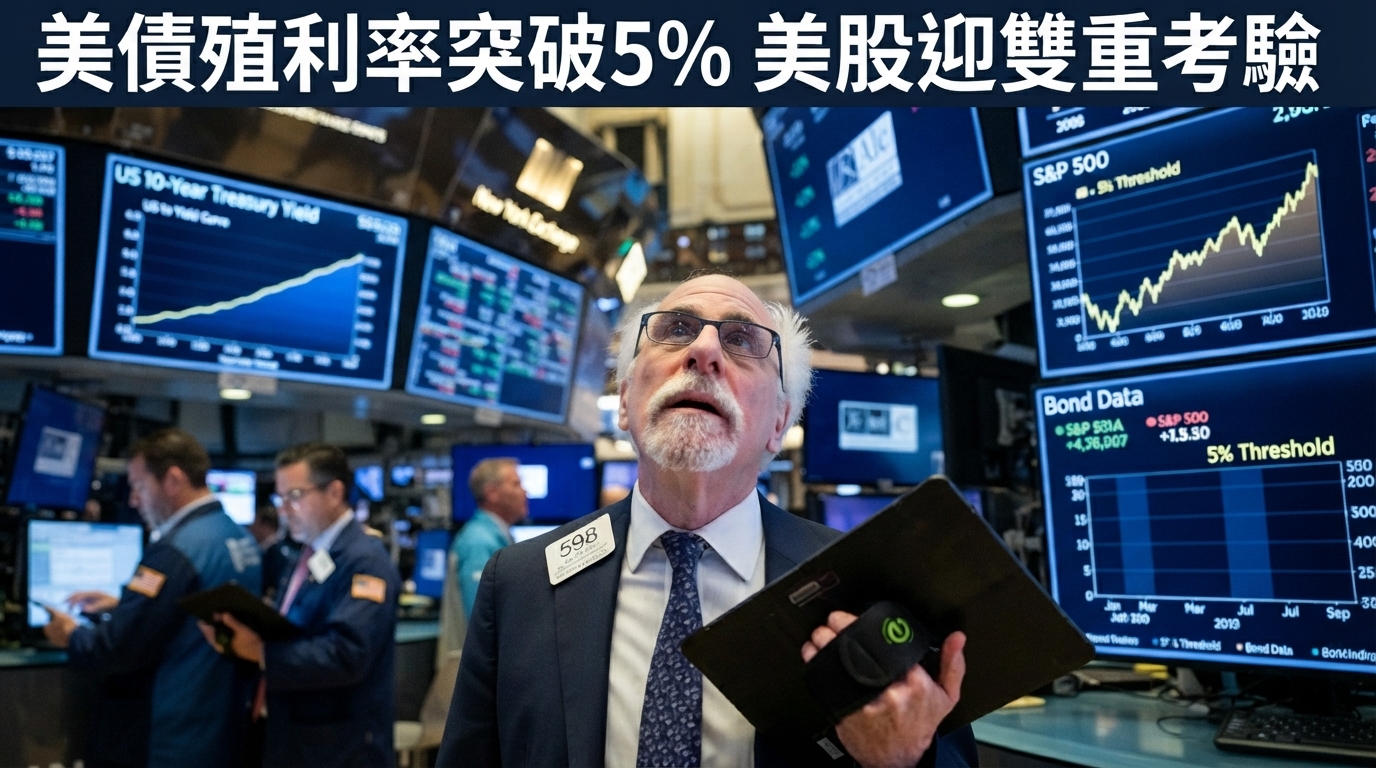
美債殖利率突破5%後,美股開始承受更明顯的估值壓力,但市場真正關注的已不只是10年期美債殖利率本身,而是企業獲利能否持續成長,以及債券市場波動是否同步升高。
美國股市近期由「高利率下仍有獲利支撐」逐漸轉向「利率、油價與經濟成長風險同時升溫」的階段,市場定價邏輯也正在發生變化。
10年期美債殖利率突破5%,美股開始出現壓力
美債殖利率突破5%,過去曾被市場視為可能對美股估值造成重大壓力的關卡,但近期行情顯示,單一殖利率數字並不足以解釋股市反應。9月15日美國10年期公債殖利率盤中一度升至約5.04%,創2007年以來盤中新高;同一天標普500下跌0.45%、那斯達克指數下跌0.78%,道瓊工業指數也下跌0.63%。換言之,隨著殖利率真正突破5%,股市已開始出現較明顯的壓力,但跌幅仍未呈現全面失序。
這與市場此前討論的「10年期殖利率到底升到多少才會讓美股崩跌」有所不同。路透指出,近期美股之所以沒有在債券殖利率快速上升時立即出現劇烈拋售,與企業獲利成長以及投資人對AI等產業獲利前景的期待有關。標普500仍較8月13日的紀錄高點低不到3%,顯示市場先前具有一定的承受能力。真正值得觀察的,是這種承受能力能維持多久。
股價沒有大幅重挫,不代表估值沒有受到壓縮
近期市場結構其實已經透露出一項重要變化:股市價格的支撐,部分來自企業獲利增加,而不是投資人願意支付更高的估值。根據MarketWatch相關分析,從6月2日到近期,標普500未來12個月本益比由約21.3倍降至19.1倍,估值倍數收縮超過9%;同期企業獲利預估則由約356美元增加至401美元,增幅約12.6%。
兩者交錯之後,指數沒有按照估值壓縮的幅度同步下跌。換句話說,企業賺得更多,抵銷了市場願意給予的本益比下降。這也是近期美股能夠在殖利率上升環境下維持相對韌性的核心原因之一。
若從盈餘殖利率來看,標普500目前的盈餘殖利率約由6月2日的4.7%升至5.2%,反映股價相對企業獲利的估值已經降低。因此,單純看到美債殖利率上升,就直接推論「美股一定要跌」,並不足以完整解釋市場。市場實際上是在比較兩件事:企業未來能賺多少錢,以及債券提供多少報酬。
第一個真正的風險:高利率開始打擊企業獲利
問題在於,企業獲利並不是永遠可以抵銷利率上升。如果10年期美債殖利率持續走高,企業融資成本、消費者借貸成本與投資資金成本都可能受到影響。當高利率開始從金融市場傳導至實體經濟,企業營收與利潤率就可能面臨壓力。
這會形成一個與目前完全不同的市場循環。第一階段是「殖利率上升、估值下降,但獲利增加」;第二階段則可能變成「殖利率上升、估值下降,而且獲利預期也下修」。一旦進入第二階段,股市就失去其中一項重要緩衝。
MarketWatch引用的情境分析顯示,如果企業獲利預估由約401美元降回356美元,而本益比仍維持約19.3倍,標普500可能落至約6870點。這是情境試算,並非對指數未來走勢的預測。
因此,市場真正要追蹤的並不是「5%是不是神奇關卡」,而是5%以上的利率環境是否開始改變企業獲利基本面。
第二個風險:債券市場波動可能成為新的放大器
除了企業獲利,另一項容易被忽略的因素是債券市場波動率。美銀MOVE指數主要反映美國公債市場的隱含波動程度。當殖利率上升但債券市場仍然平穩,股票市場通常還有空間消化利率變化;但如果殖利率快速上升同時伴隨債券價格劇烈波動,金融市場的壓力可能迅速擴散。
MarketWatch相關分析指出,目前MOVE指數與標普500的60日滾動相關係數約為-0.29,仍屬相對偏弱的反向關係;但歷史上當債券波動率快速攀升時,這種負相關往往會變得更明顯。
這也是2022年市場經驗值得重新觀察的原因。當時美債殖利率上升不只是估值問題,還伴隨企業獲利預期下降與債券市場劇烈波動,兩種壓力同時出現,最終加重股市下跌。如今市場面臨的風險,正是這種組合是否再次形成。
油價也加入變數,讓殖利率上升更難單獨看待
2026年9月的市場環境又多了一個不同於單純利率循環的因素:能源價格。9月15日布蘭特原油升至每桶108美元以上,WTI突破105美元,市場同時面臨中東能源供應中斷與美債殖利率升至5%的雙重壓力。路透指出,油價與債券殖利率同步上升,使股票市場面臨更複雜的宏觀環境。
油價上升對市場的影響與單純殖利率上升不同。高油價可能推升通膨,通膨又可能限制央行降息或迫使市場重新評估利率路徑;與此同時,較高的公債殖利率又會提高股票估值所面臨的折現率。
因此,近期市場實際面對的是一條可能互相強化的鏈條:能源價格上升 → 通膨壓力增加 → 利率維持高檔 → 債券殖利率上升 → 股票估值承壓。
這使得「10年期殖利率升到多少」這個單一問題的重要性反而下降。從「估值調整」走向「基本面調整」,才是市場真正的分水嶺
截至9月15日,美股已經開始出現較明顯的修正。標普500、道瓊與那斯達克同步下跌,反映高油價、殖利率突破5%以及聯準會利率決策前的不確定性正在共同影響投資情緒。不過,這仍與「企業獲利全面惡化」是不同概念。
目前市場仍在尋找一個更明確的訊號:高利率究竟只是壓低投資人願意支付的估值倍數,還是已經開始改變企業營收、獲利與資本支出的預期。
前者代表市場仍有基本面支撐,只是投資人願意給的價格降低;後者則意味著企業價值本身可能需要重新評估。這兩種情況造成的市場結果可能完全不同。
5.25%不是答案,真正關鍵是兩道緩衝是否同時消失
MarketWatch相關分析提出另一個情境:如果10年期美債殖利率升至5.25%,而盈餘殖利率為維持目前約25個基點的利差而升至約5.5%,對應本益比約18.2倍;若企業獲利仍停留在目前水準,標普500約為7280點。這同樣屬於模型情境,而非市場預測。
這個試算真正有價值的地方,不在於7280點這個數字本身,而在於它說明了利率上升如何透過估值機制影響股市。如果企業獲利仍然成長,市場可能透過降低本益比來吸收殖利率上升;但如果獲利同時下修,市場就必須同時處理「估值下降」與「獲利減少」。
再加上債券市場波動率如果同步升高,市場的風險承受能力可能進一步降低。也就是說,真正值得關注的不是某一個殖利率數字,而是兩道緩衝是否同時消失:企業獲利成長與債市低波動。
未來觀察:美股能否守住,取決於利率如何傳導到企業
近期市場已經證明,10年期美債殖利率突破5%確實會增加股市壓力,但它並不是一個自動觸發大跌的「神奇數字」。9月15日的市場表現反而提供另一個觀察窗口:當殖利率、油價與政策不確定性同時升高時,股市開始變得更加敏感。9月16日市場則在油價回落與殖利率稍降後出現部分穩定,顯示市場仍會隨宏觀變數快速重新定價。
接下來真正值得觀察的有三個方向。首先,是企業獲利預期是否仍能維持上修。若獲利持續增加,可能繼續抵銷部分估值壓力。
其次,是MOVE指數等債券波動指標是否開始明顯升溫。若殖利率上升伴隨債市失序,股市承受的壓力可能不同於單純利率走高。
最後,則是能源價格與通膨是否形成新的利率壓力。若油價長時間維持高檔,市場對貨幣政策的預期可能再次調整。
因此,這一輪美股行情真正的分水嶺,不是10年期美債殖利率單獨突破5%或5.25%,而是高利率是否開始侵蝕企業獲利,同時讓債券市場波動升高。
一旦這兩項條件同時出現,市場原本可以透過「本益比下降、獲利增加」吸收的壓力,就可能轉變為更直接的股價修正。
中華超傳媒
(文/ 記者 郭紋雅)


回覆
刪除回覆相關新聞

最新消息
圖片
最近評論
-

感覺很讚耶

-
好有趣的體驗!
-
看起來好好吃!